/ 03

product center

产品中心
飞行器油箱
不锈钢油箱
铝镁合金油箱
新能源汽车
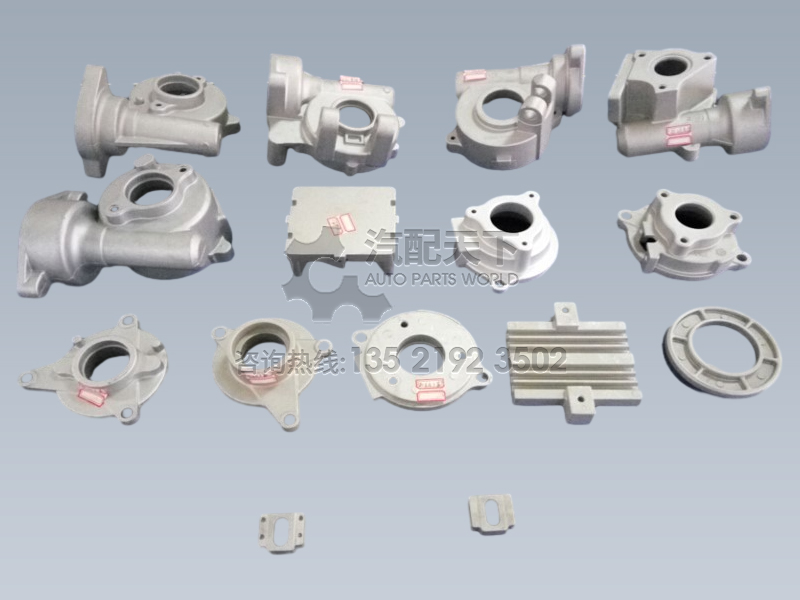
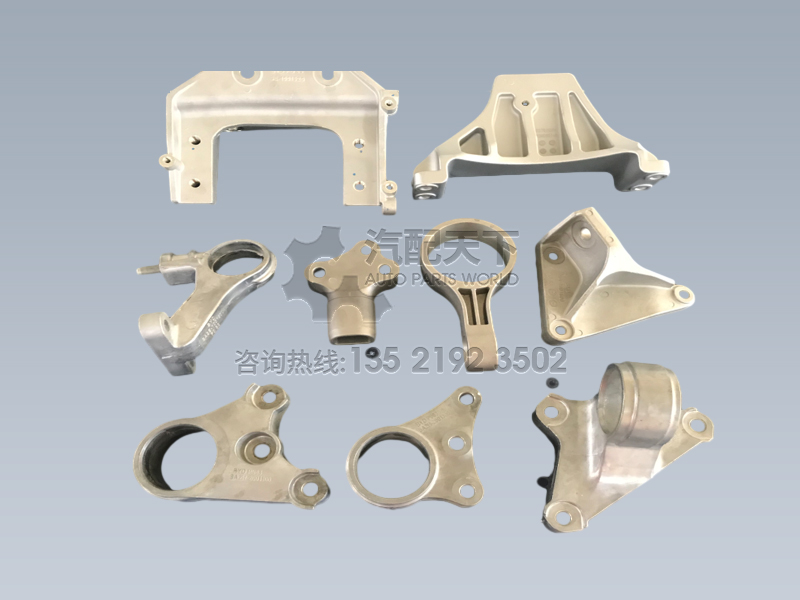
压铸

about us

关于我们
公司简介

since 2017

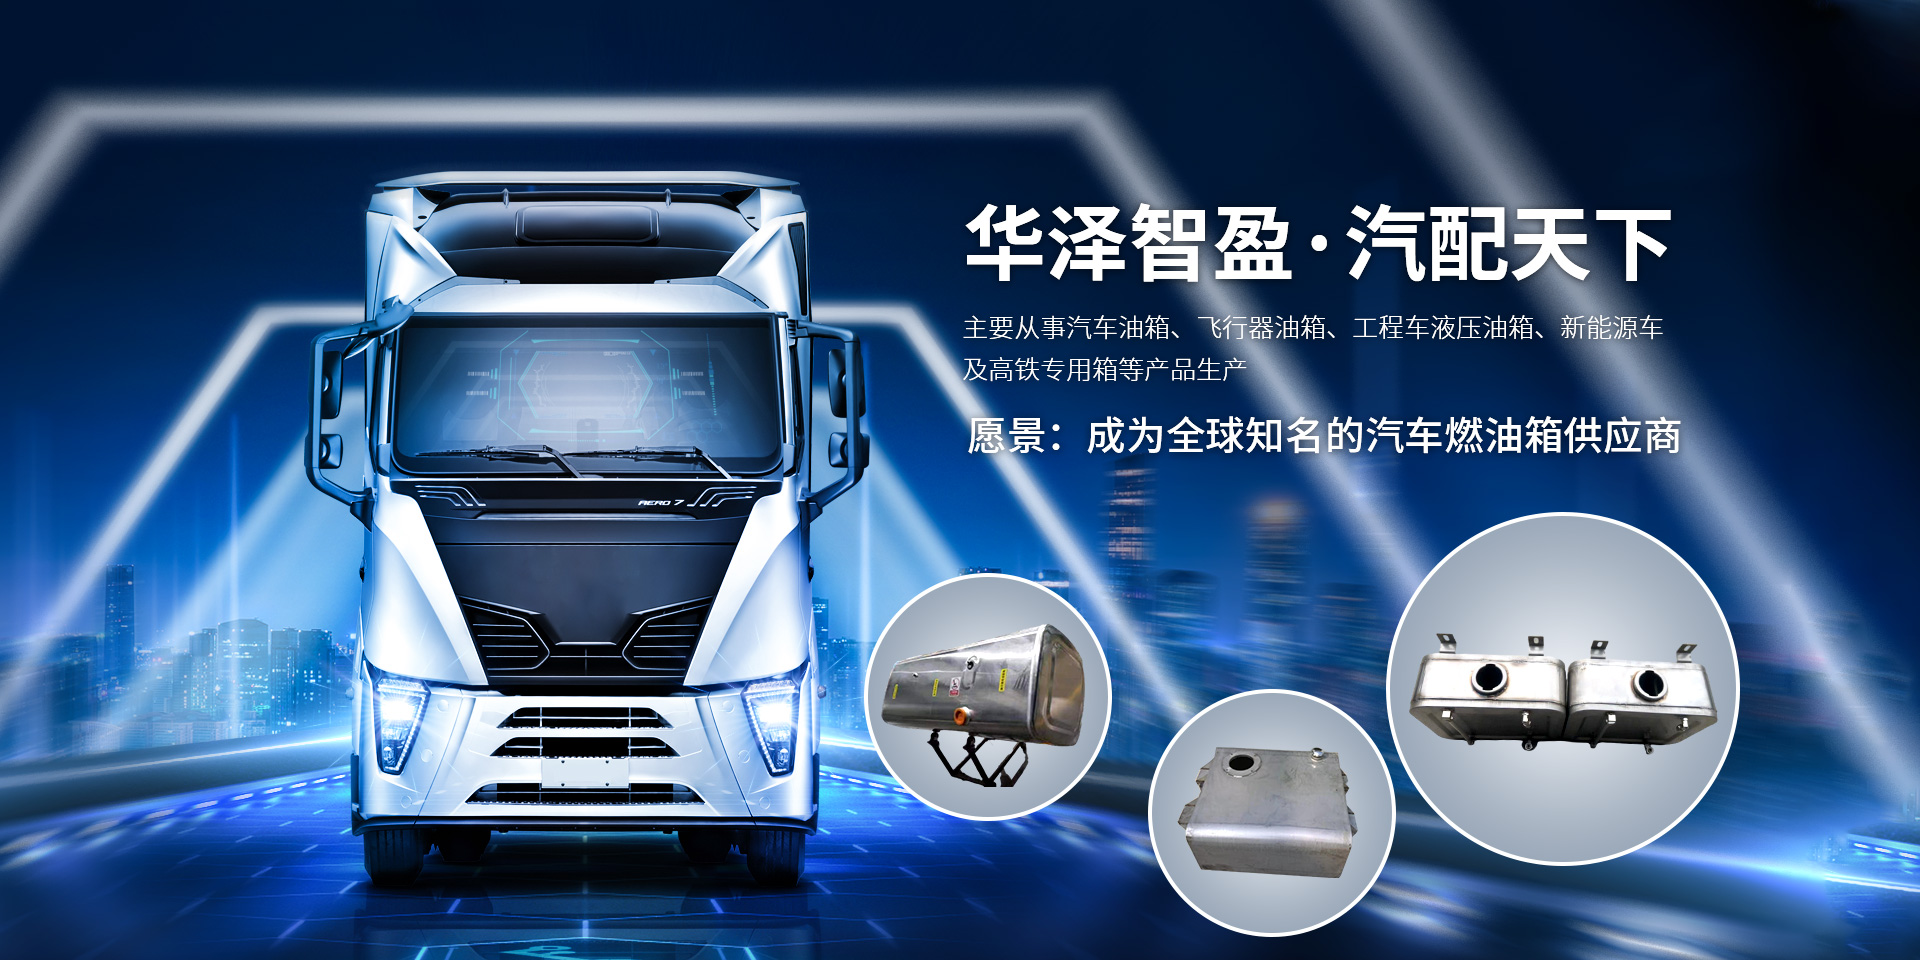
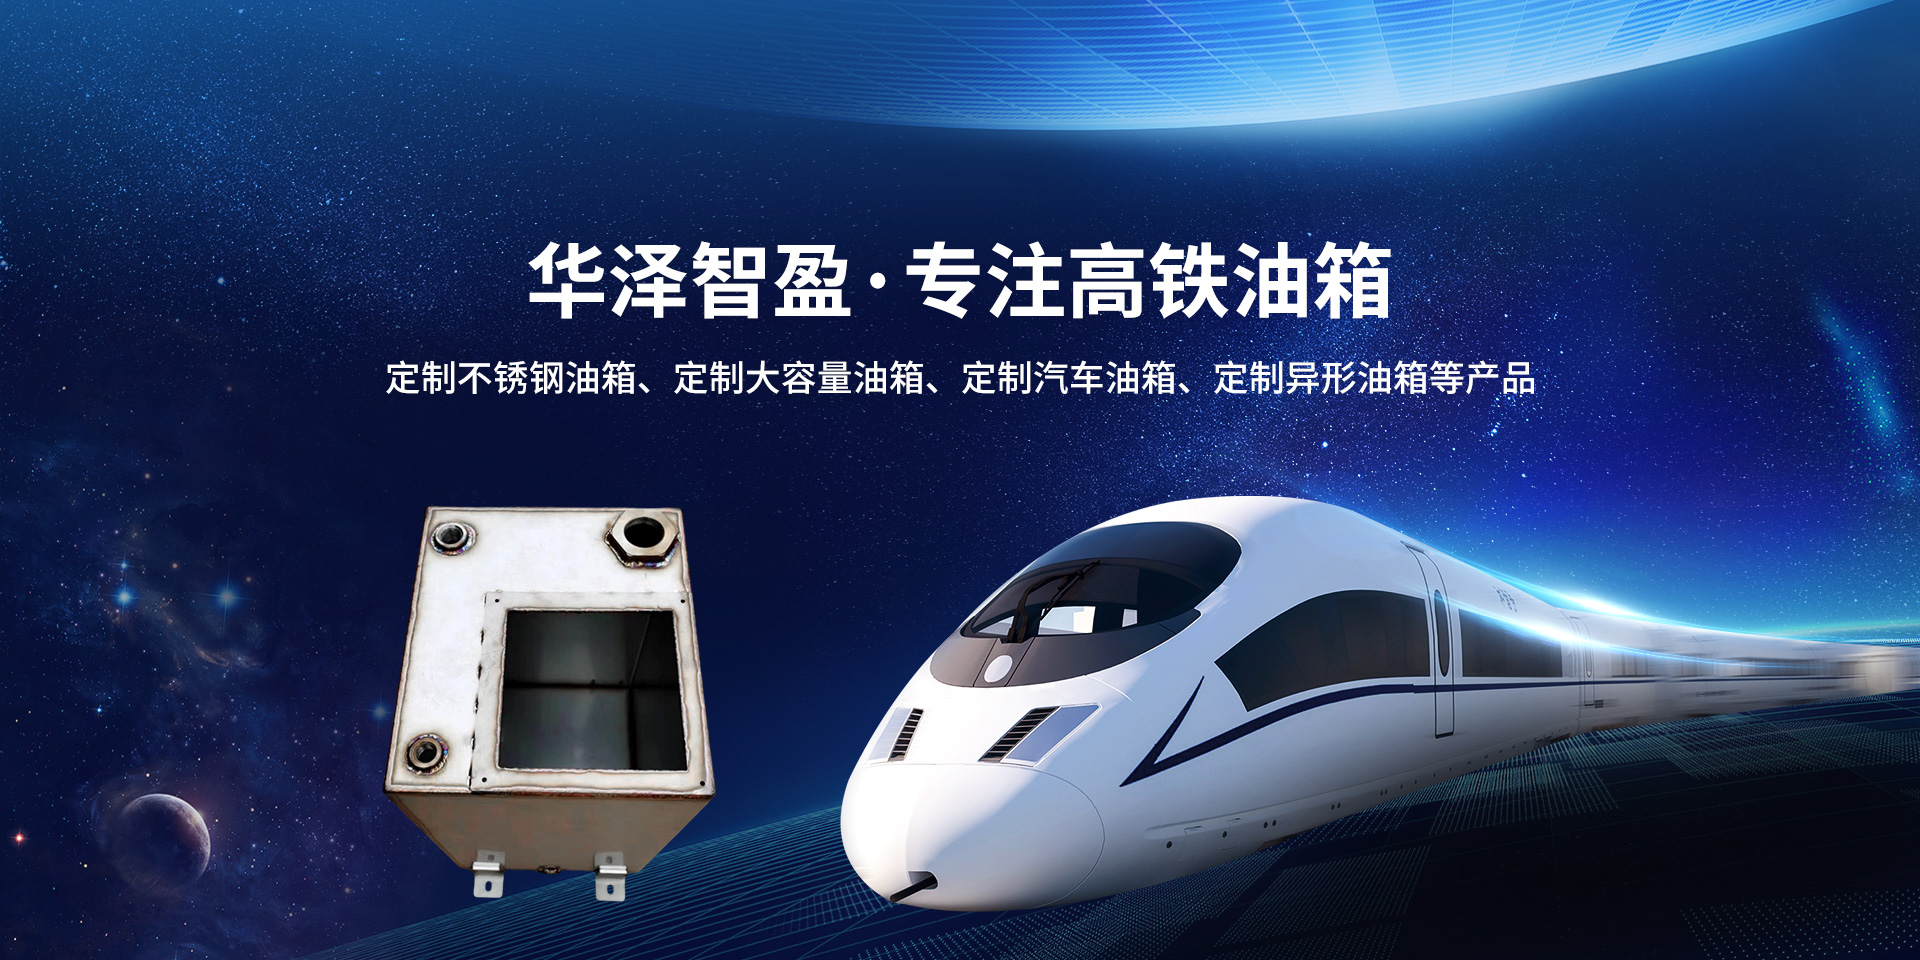
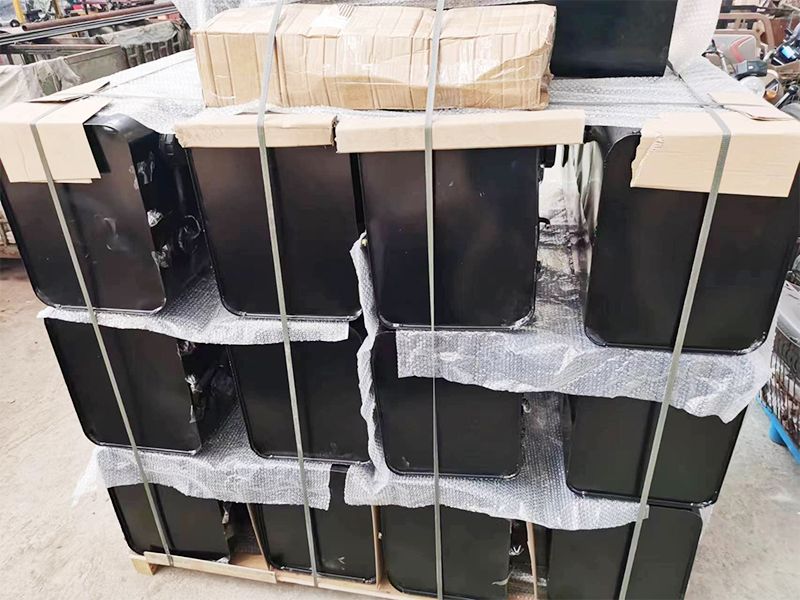
 汽配天下隶属于华泽智盈(北京)科技有限公司,主要从事汽车燃油箱,储气筒,新能源汽车(电池系统)的生产。拥有工程技术人员58人。工程师9人。有汽车燃油箱,储气筒,新能源汽车(电池系统)三条大型生产线及各种型号冲床设备。  主要从事定制不锈钢油箱、定制大容量油箱、定制汽车油箱、定制异形油箱等产品。公司拥有加工中心,质量检测中心和销售团队、售后服务团队。为客户提供良好的服务。  公司生产的产品被东风汽......
华泽智盈
2017成立时间
300+产品规格

ADVANTAG

选择我们的理由

源头厂家

Strict quality inspection

源头厂家

Strict quality inspection

华泽智盈(北京)科技有限公司生产基地位于河南省新乡市牧野产业集聚区,主要从事汽车油箱、汽车储气罐、工位器具、助力转向油罐、电磁感应式传感器等产品的生产。
了解详情

严格质检

Strict quality inspection

严格质检

Strict quality inspection

公司拥有大型数控设备百余台,其中油箱生产线为全套数字控制生产线,有效的保证了油箱生产能力及产品合格率。本年度公司计划增加两条新型铝油箱生产线设备,设备已在生产加工过程中。
了解详情

技术创新

Technological innovation

技术创新

Technological innovation

公司秉承“铸人品,造精品”的企业宗旨,坚持“学习.创新.超越.合作”的企业发展理念,与时俱进,诚实守信,以规模化生产和完善的质量保证体系为用户提供良好可靠的产品和满意的服务。
了解详情

售后服务

service

售后服务

service

我们深知售后服务的重要性,因此将定期与客户进行跟踪沟通,了解产品的使用情况和客户的需求。我们将根据客户的反馈和建议及时进行改进和优化,确保我们的产品和服务能够不断满足客户的需求和期望。
了解详情

cases

客户案例

news center

新闻中心
公司新闻

解放/重汽争冠,徐工再进前五,三一/远程翻倍领涨,牵引车5月实销涨27% | 头条

  在“金三银四”连续两月超5万辆高位“运行”后,牵引车终端实销在5月份出现了意料之中的“降温”:销出4.21万辆,环比下降23%,同比仍实现增长,增幅达到27%。  请看第一商用车网的分析报道。  5月实销4.21万辆,环比降23%,同比仍是五年最佳  根据第一商用车网最新掌握的终端销量数据,2026年5月份,国内牵引车实销4.21万辆(交强险口径,不含出口和军品,下同),环比4月份下降23%,同比增长27%,同比增速较上月(+53%)缩窄26个百分点,比2025年5月份多销售接近9000辆。5月份,重卡整体实销同比增长19%,牵引车市场27%的同比增速比重卡整体增速高8个百分点,继续跑赢重卡市场“大盘”。  2026年5月份,牵引车市场4.21万辆的销量在整个重卡市场终端销量的占比约为55.86%,较上月(59.10%)缩窄超3个百分点。作为重卡行业由旺季转入淡季的过渡月,5月份牵引车终端销量通常不会低,过去四年(2022-2025)5月份牵引车平均销量为2.67万辆(仅比2022-2025年“银四”平均销量低几百辆),2026年5月份4.21万辆的销量明显高于此(是最近五年销量最高的5月份,如上图)。从数字上看,5月份牵引车终端实销虽较前两月降温明显,但这是行业淡旺季过渡叠加油气价格上涨等多重因素导致,大可不必为此惊慌唱衰。  从终端销售区域来看,2026年1-5月,河北、山东、广东、山西等传统重卡销售大省仍是牵引车销售“大户”(如下图),上述四省(销量均超1.3万辆)占比分别达到10.8%、10.2%、7.9%和7.4%;河南和四川两省5月过后累计销量也破万,占比分别为5.9%和5.6%;新疆、宁夏、浙江、江苏排名7-10位,占比分别为4.5%、3.7%、3.6%和3.6%。  解放/重汽月榜争冠,徐工进前五,三一/远程翻倍领涨  2026年5月份,解放销售8193辆蝉联牵引车月榜冠军;重汽销售7851辆紧随其后排名次席;福田保持月榜第3位,销售5418辆;东风销售4210辆排名第4位;徐工销售3947辆再次跻身月榜前五;陕汽、三一重卡和远程分别销售3884辆、3159辆和1528辆排名6-8位,其他企业销量均不足1000辆。  上图还可见,5月份牵引车市场主流企业大多实现增长,其中三一重卡、远程和联合重卡同比分别大涨了118%、230%和121%,实现翻倍增长;重汽和徐工同比分别增长了31%和84%,也跑赢市场“大盘”。  从市场份额看,5月份牵引车终端销量前十企业占据了整个市场94.4%的份额,前五企业合计份额就达到70.3%,有4家企业月度份额超过10%,解放、重汽、福田和东风5月份份额分别达到19.5%、18.6%、12.9%和10.0%;徐工和陕汽月度份额也接近10%,分别达到9.4%和9.2%。  第一商用车网注意到,5月份牵引车行业格局出现了一些变化,除了再次跻身月榜前五的徐工外,以新能源牵引车为主销品的三一重卡销量同样非常接近月榜前五。因此而言,无论是徐工还是三一,或者保持月榜前三的福田,目前“搅动”牵引车行业格局的最大动力就是新能源。  1-5月累销18.9万辆增22%,新能源车持续“搅动”行业  2026年1-5月,牵引车终端市场累计实销18.87万辆,同比累计增长22%,累计销量增幅较4月过后(+21%)扩大1个百分点。  2026年1-5月牵引车终端销量排行前十(单位:辆)  上表可见,2026年1-5月,牵引车累计销量前十企业8增2降。徐工、三一和联合重卡同比分别增长67%、51%和119%,是领涨的几家企业;重汽、福田、远程和北汽重卡等企业累计增幅高于1-5月牵引车市场整体增速,跑赢市场“大盘”。  从市场份额看,2026年1-5月,牵引车终端销量前十企业合计份额高达95.7%,其中排名前5的企业合计份额达到78.2%,排名前两位的解放和重汽市场份额分别达到24.3%和19.8%。与2025年同期相比,重汽、福田、徐工、三一等企业市场份额有明显提升,其中徐工和福田分别提升了1.8个百分点和1.3个百分点,提升最为明显,重汽和三一市场份额均提升了1个百分点;远程、北汽重卡和联合重卡也有小幅提升。  第一商用车网分析认为,出现这样的情况,除了牵引车市场的竞争从来就十分激烈外,与牵引车市场燃料类型持续生变有关(主要趋势是新能源车型占比持续走高)。2026年1-5月,新能源车型在牵引车终端市场合计占比达到37.12%(其中纯电动车型占比达到36.76%),与去年同期相比提升了8.24个百分点;天然气车型占比基本持平;相对应的,柴油动力车型以及甲醇动力车型占比较去年同期均有所下滑(如下图)。  今年1-5月,新能源牵引车(包括纯电动、燃料电池和混合动力)在牵引车终端销量中合计占比超35%,2026年新能源牵引车市场显然是延续了上年的好状态,具体到牵引车生产企业来看,同样如此:  今年前5月牵引车销量前12企业中,均有新能源车型销售,且“分量”越来越重。销量前12企业中有6家新能源车型占比超过90%(如上图),徐工、三一、福田等企业市场份额实现明显提升,与其新能源牵引车的出色表现关系巨大,可以确定的是,未来新能源车型将持续影响牵引车行业格局。  结语  5月份,牵引车终端销量虽出现明显下滑,但同比近3成的增长却把2026年累计销量增幅进一步扩大到22%。另一方面,新能源牵引车持续火爆,前5月占比超过35%。接下来,牵引车市场走势与格局大概率将继续被新能源牵引车“搅动”,请与本站一起保持关注。
2026-06-24

福田/远程争冠 跃进前三!江淮/重汽/奇瑞等大涨!5月新能源轻卡实销2万辆 | 头条

  2026年5月份,国内新能源轻卡销量再破2万辆,交出了销2.01万辆、同比增长42%、渗透率33.51%的成绩单。  5月实销2万辆,同比增长42%,渗透率33.5%  根据第一商用车网掌握的最新数据,2026年5月份,国内新能源轻卡市场共计销售2.01万辆(注:本文中的“轻卡”指总质量3.5-6T的轻卡车型,数据来源为交强险实销口径,不含出口,下同),环比4月微降0.2%,同比增长42%,同比增幅较上月(+29%)有所提升,收获一波同比“3连增”。  由最近几年国内新能源轻卡终端销量月度走势图可见,代表2026年的红色柱体在2月份(春节月)曾短暂回落到上年同期销量之下,不过很快在3月份重新站到同期销量之上,4月份和5月份也保持高水准。最近3-5月销量放在2025年下半年也是高位水准(仅低于2025年12月),因此可见,在油价高企、运费低迷的运输环境下,新能源轻卡市场最近三个月的表现很是不错。  2026年5月份,国内轻卡整体实销5.99万辆,同比增长4%,同样实现同比“3连增”;5月份,新能源轻卡渗透率达到33.51%,较上月(28.99%)有所提升,比2025年全年渗透率(25.97%)高了接近8个百分点,比去年同期渗透率(24.60%)同样高出不少(如上图)。今年1-5月,新能源轻卡累计实销7.68万辆,渗透率达到27.35%,较去年全年渗透率同样有明显提升。  广东占比超3成,氢能车仅3位“玩家”,混动车型远程独大  2026年1-5月,全国31个省级行政区都有新能源轻卡销售。其中广东累计销量达到2.36万辆,一省就分走了前5月全国新能源轻卡销量的3成以上(30.8%)。浙江、江苏、河南和四川排名2-5位,占比均超5%(如下图)。  具体到城市来看,销量靠前的城市包括深圳、广州、成都、重庆、郑州、武汉等市,上述城市前5月上险量均超2000辆(如下图)。  从燃料类型看,纯电动仍是当前新能源轻卡市场最主要技术路线,今年1-5月,纯电动车型在新能源轻卡市场占比达到95.50%,较2025年全年占比(92.04%)提升超3个百分点,与去年同期相比则提升了3.96个百分点(如上图)。相对应的,混合动力和燃料电池车型在新能源轻卡销量结构占比较2025年同期均有下滑,分别仅占4.33%和0.17%。  2026年5月份,混合动力轻卡和燃料电池轻卡分别实销892辆和2辆,同比分别下降9%和90%。5月过后,2026年燃料电池轻卡仅累销132辆,同比下降45%;截止到5月份,2026年燃料电池轻卡市场仅有重汽、创维和庆铃3家企业实现销售,重汽销出128辆,创维销出3辆,庆铃销出1辆。  2026年1-5月,国内混合动力轻卡累计销售3323辆,同比下降27%。远程累销2305辆,独食69.4%的份额,比亚迪、福田、江淮和解放分列2-5位,分别累销301辆、201辆、192辆和162辆,市场份额在4.9%-9.1%之间,其他企业销量尚不足50辆,市场份额均不足2%。  福田蝉联月榜第一,跃进/奇瑞/解放/重汽翻倍涨  2026年5月份,国内新能源轻卡市场整体销量达到2.01万辆,销量破百的企业有17家,进入月榜前十的门槛是850辆。  5月份,福田销售3328辆蝉联月榜第一;远程销售3012辆紧随其后排名次席;跃进和江淮分别销售2430辆和1703辆排名3、4位;重汽和潍柴新能源排名5、6位,分别销售1504辆和1062辆;东风、飞碟、比亚迪和奇瑞商用车零米轻卡排名7-10位,分别销售945辆、940辆、885辆和854辆,相邻企业间的差距非常小。  与去年同期相比,新能源轻卡主流企业5月份销量大多实现增长,其中跃进、重汽、奇瑞商用车零米轻卡和解放同比分别大涨198%、115%、238%和148%,实现翻倍增长;江淮、潍柴新能源、飞碟、比亚迪和东风等企业也跑赢5月份新能源轻卡市场“大盘”。  与上月相比,5月份新能源轻卡销量前十成员与排名变化均不小:飞碟重返月榜前十,排名月榜第8位(飞碟4月份排名第11位),但飞碟所售车型多为小轻卡,4.5T蓝牌轻卡销量很少;跃进上升4位至月榜第3(跃进4月份排名第7位);福田、远程和潍柴新能源等企业保持上月排名不变。  1-5月累销7.68万辆增36%,江淮/重汽/奇瑞翻倍涨  2026年1-5月,新能源轻卡市场累计实销7.68万辆,同比增长36%,累计增幅较4月过后(+34%)扩大2个百分点。  2026年1-5月新能源轻卡(3.5-6T)企业销量表(单位:辆)  上表可见,今年1-5月,江淮、重汽和奇瑞商用车零米轻卡同比分别增长118%、151%和186%,实现翻倍增长;跃进、东风、潍柴新能源、比亚迪和解放等企业同比增速均高于新能源轻卡市场整体增速,跑赢市场“大盘”。  从市场份额看,今年1-5月新能源轻卡销量前十企业合计份额达到80.6%,有3家企业市场份额超过10%,排名前3位的远程、福田和跃进份额分别达到16.4%、14.3%和10.1%,其中跃进市场份额同比提升2.7个百分点;江淮和重汽排名4、5位,分别抢到前5月新能源轻卡市场9.7%和8.3%的份额,两家企业市场份额同比分别提升3.6个百分点和3.8个百分点;东风、潍柴新能源和比亚迪排名6-8位,销量均超3500辆,市场份额分别为5.0%、4.7%和4.7%,三家企业市场份额同比均有所提升;飞碟、奇瑞、解放和江铃暂列第9-12位,销量均超2600辆,市场份额在3.5-3.8%之间,差距非常小。  结语  2026年5月份,国内新能源轻卡市场保持了超2万辆高水准,渗透率达到年内最高的33.51%。接下来,新能源轻卡市场能否继续保持高水准?这一轮的连增势头能持续到何时?请持续关注本站报道。
2026-06-16

2026商用车1-5月销量:福田29.9万辆,重汽领先东风,江淮跌至第7!

  中国商用车,1-5月全新格局!  近年来,商用车的竞争异常激烈。除了福田、东风、解放、中国重汽、江淮、宇通等老牌车企外,吉利、比亚迪、奇瑞等乘用车企,也都扎堆进入了这一市场。  中国卡车信息网数据(中汽协)显示:目前,国内有超过70家商用车制造企业,它们在2026年1-5月完成了188.85万辆的总销量,同比有7.75%的增长率。  可见,商用车市场规模稳中有进。据统计,行业前10强车企中,有8家销量同比在上升,2家在下滑,行业格局也在悄然变化。  那么在2026年1-5月的我国商用车市场,销量走在行业前列的车企,都是谁呢?谁脱颖而出了,谁又跑输了市场呢?  NO.10陕汽控股  2026年1-5月来自西安的陕汽控股,累计实现了8.82万辆的商用车总销量,同比提升了9.7%,居行业第10位。陕汽是我国四大老牌重卡巨头之一,在客车、皮卡、轻卡等方面相对偏科。  NO.9上汽大通  上汽集团旗下的大通汽车,在轻客、皮卡、轻卡等方面实力不俗。大通商用车在1-5月份的销量有9.48万辆,同比大增了28.88%。大通的排名较去年同期提升了2位,正式进入了10强俱乐部。  NO.8江铃汽车  江铃汽车是商用车界的老牌车企,优势也是轻型车,也曾尝试过进入重卡业。2026年1-5月江铃商用车累计销量为9.64万辆,同比增长了5.66%,主要来自JMC、五十铃、福特、晶马等的贡献。  NO.7江淮汽车  安徽合肥的江淮汽车集团,是造中轻卡起家的商用车巨头,旗下也有JAC、安凯、格尔发等卡、客车产品体系。江淮商用车同期销量有9.87万辆,同比下滑了5.05%,是10强车企中2家下滑的车企之一。  NO.6上汽通用五菱  广西柳州的上汽通用五菱,2026年1-5月的商用车销量大增了42.81%,增速居十强之首。五菱的优势在轻微卡和轻客,同期完成了12.84万辆的总销量,排名提升了2位,超越了江淮和江铃。  NO.5中国一汽  2026年1-5月份一汽解放商用车总销量为12.95万辆,增速有15.94%,也高于市场的均值。一汽解放的优势领域是重卡和中卡,还是国内最大的天然气重卡厂商。  NO.4重庆长安  在2026年1-5月,我国商用车销量十强厂商中,来自重庆的央企长安汽车,销量排名行业第4位。重庆长安同期商用车销量为13.67万辆,同比下滑了15.59%,也是销量下滑最多的车企。  NO.3东风汽车  在三大央企汽车巨头中,东风汽车的销量居首,高于一汽和长安。东风汽车在2026年1-5月的销量为18.72万辆,同比增长率为11.17%,是行业销量的季军。  NO.2中国重汽  来自山东济南的中国重汽集团,是国内最大的重卡巨头,又合并了客车行业的亚军厂商中通客车,商用车的综合实力进一步提升。  2026年1-5月份,中国重汽集团的商用车累计销量为20.98万辆,同比增长率为17.63%,排名行业销量第2位。  NO.1北汽福田  在我国商用车集团中,北汽福田是极少数没有短板的车企之一。福田旗下的欧曼重卡、欧辉客车、福田皮卡、时代轻卡等,都是行业的主流品牌。  2026年1-5月份,北汽福田商用车总销量有29.94万辆,同比增长了10.33%,销量领先第二名约9万辆,冠军地位很稳!  另附:2026年1-5月中国商用车销量10强厂商名单,数据源于:中国卡车信息网,中汽协。
2026-06-12

重汽份额近30% 陕汽/福田激战前三 徐工暴涨1.6倍!5月牵引车销量增31% | 头条

  2026年5月份,我国牵引车市场销售5.7万辆,同比大增31%;在最近的3-5月份,牵引车市场同比增速均跑赢重卡市场“大盘”。  请看第一商用车网的分析报道。  销售5.7万辆,同比增长31%,创五年最佳5月  第一商用车网最新获悉,根据中汽协数据(企业开票数口径,非终端实销口径,下同),2026年5月份,我国重卡市场共计销售10.95万辆,环比下降6%,同比增长23%。这其中,作为重卡市场中最受关注的细分领域,牵引车市场在5月份同步交出环比降、同比增的成绩单:销售5.70万辆,环比下降12%,同比增长31%,同比增速较上月有所缩窄(4月份牵引车市场同比增长53%)。5月份,牵引车市场31%的同比增幅比重卡市场整体增速高出8个百分点,继续跑赢重卡市场“大盘”,这是牵引车市场连续第三个月跑赢重卡市场“大盘”。  纵观近五年5月份牵引车市场销量及增幅走势图,最近五年,牵引车市场在5月份走出一个降-增-增-增-增的走势(与重卡市场整体走势完全相同)。相较于3月份和4月份,5月份重卡市场“热度”虽然会有所下降,但销量并不会太低。除受疫情影响严重的2022年外,最近几年5月份牵引车销量均超过4万辆,2026年5月份牵引车市场5.70万辆的销量是近五年最高(也是近五年5月份销量唯一一次超过5万辆),比去年5月份多销售约1.35万辆。如果把时间线拉长到近十年来看,今年5月份5.70万辆的销量也能排到第3高(仅低于2020年5月份和2021年5月份)。  从累计销量来看,2026年1-5月份,牵引车市场累计销售28.50万辆,同样是近五年的最高销量,在近十年里则排在第三,比上年同期的22.13万辆增长了29%,净增长6.37万辆。5月份,牵引车销量同比增长31%,5月过后,2026年牵引车累计销量同比增长29%,累计增幅较4月过后扩大1个百分点(如下图)。  重汽近1.7万辆登顶,徐工大增158%领涨,远程等上位  2026年5月份,牵引车市场同比增长31%,同比增幅较上月有所缩窄。5月份,牵引车市场继续有两家企业销量破万辆,月销超万辆企业数与上月持平。  2026年5月份牵引车市场销量表(单位:辆)  上表可见,与去年同期相比,2026年5月牵引车销量排行前十企业9增1降,其中徐工同比大增158%,以翻倍增长的方式领涨市场;重汽、福田和宇通同比分别增长了43%、41%和43%,增幅高于5月份牵引车市场整体增幅,跑赢市场“大盘”;解放、远程和北汽重卡等企业也实现两位数增长。  5月份,牵引车销量前十企业合计份额达到98.1%,其中排名前五企业合计份额就超过85%,达到86.3%。5月份,牵引车行业TOP5企业份额均超过10%,其中排名首位的重汽月度份额接近30%,达到29.7%;解放、陕汽、福田和东风月度份额分别为19.2%、14.2%、12.8%和10.5%;徐工排名月榜第6位,月度份额为7.2%;排名7-10位的远程、北汽重卡、江淮和宇通月度份额在0.7-1.6%之间,相邻企业间的差距并不大。  从行业格局看,与上月相比,2026年5月份牵引车市场前十成员和排名均有变化:宇通重返前十,排名5月份月榜第10位,远程则上上升了3个位次排名月榜第7位(宇通和远程4月份分别排名月榜第11位和第10位)。重汽、解放、陕汽、福田、东风、徐工和江淮等企业保持上月排名不变。  1-5月累销28.5万辆增29%,TOP5破3万,徐工破1.5万  从累计销量看,2026年1-5月份,我国牵引车市场累计销售28.50万辆,同比累计增长29%,累计增幅较4月过后(+28%)扩大1个百分点,较2025年同期累计多销售约6.36万辆,约是2025年同期销量的1.3倍。  具体到累计销量前十企业来看,重汽累销7.54万辆排名第一,市场份额达到26.4%;解放、陕汽、福田和东风分别累销6.25万辆、4.20万辆、3.67万辆和3.35万辆,市场份额分别为21.9%、14.7%、12.9%和11.8%;排名第6位的徐工累计销量在5月过后突破1.5万辆,达到1.56万辆,市场份额为5.5%;北汽重卡、远程、雷驰和江淮排名7-10位,累计销量尚不足5000辆,市场份额在0.9-1.5%之间。  2026年1-5月,牵引车销量前十企业合计份额达到98.3%,行业前五合计份额达到87.8%,TOP5企业优势巨大,排名5名之后的企业份额均低于6%,6名之后的企业市场份额甚至均不足2%。与2025年同期相比,徐工、雷驰和福田等企业市场份额有所提升,其中徐工和雷驰分别提升了2.1个百分点和1.1个百分点,福田提升了0.3个百分点。  从累计销量增幅来看,前十企业9增1降,其中徐工累计销量同比大增108%,实现翻倍增长;福田同比增长31%,增幅高于市场整体增速,跑赢1-5月份牵引车市场“大盘”;解放同比增长29%,与今年1-5月份牵引车市场“同速”;重汽、陕汽、东风、北汽重卡和远程等实现两位数增长,山东雷驰是净增长。与此同时,销量前十唯一出现下滑的企业今年1-5月累计销量同比下降了13%。  结语  2026年5月份,牵引车市场同比增长31%,销量达到五年最高的5.7万辆。5月过后,2026年牵引车累计销量已超过28万辆,同比实现近3成增长。接下来,重卡行业将步入淡季,牵引车市场还能继续增长吗?请与本站一起保持关注。
2026-06-12
行业新闻

10月新能源重卡销3.5万辆大涨76%!重汽/解放争冠 徐工/三一近5000 谁领涨?| 头条

  2026年的“金九银十”,新能源重卡或许是重卡行业唯一有旺季行情的细分市场:刚刚过去的10月份,国内新能源重卡劲销3.53万辆,同比大增76%,渗透率达到创新高的57.13%。  请看第一商用车网的分析报道。  10月劲销3.53万辆,同比增长76%,渗透率创新高  根据第一商用车网掌握的最新数据,2026年10月份,国内新能源重卡市场共计销售3.53万辆(注:本文数据来源为交强险实销口径,不含出口和军车,下同),环比9月份增长7%,同比也继续实现增长,增幅为76%,较上月(+37%)扩大39个百分点。  由近几年新能源重卡销量走势图可见,代表2026年的红色柱体在2月份曾短暂落到2025年同期销量之下,但很快在3月份再次攀升到同期销量之上,二季度的三个月连续实现环比、同比双增;7、8两月销量虽较二季度有所下滑,但仍是高位水准;刚刚过去的9月份和10月份则接连突破3万辆,10月份3.53万辆的销量是仅次于6月份的年内第二高,放在整个新能源重卡发展史来看,也是史上第三高,9月份则是史上第四。因此而言,新能源重卡市场2026年“金九银十”表现相当不错。  与9月份一样,10月份通常也是重卡行业传统的销售旺季,但今年重卡市场的“金九银十”很大程度上失约了。今年10月份,国内重卡整体实销6.18万辆,环比下降6%,同比下降12%。10月新能源重卡76%的同比增幅较9月份扩大不少,毫无悬念地继续跑赢在“银十”出现同比下滑的重卡市场“大盘”。  2026年10月份,新能源重卡在重卡市场终端销量的占比达到57.13%,较上月占比(50.28%)提升接近7个百分点,几乎是去年同期占比(28.65%)的2倍(如上图),刷新了重卡市场最高新能源渗透率纪录(单月)。截止到2026年10月份,重卡市场新能源渗透率已连续六个月超过40%。2026年1-10月,新能源重卡在重卡市场终端销量的占比达到39.90%,比2025年全年占比(28.89%)高出超10个百分点,照此趋势,今年重卡市场新能源渗透率(全年)极有可能突破40%。  第一商用车网分析认为,最近几月新能源重卡销量连破3万辆、同比继续实现增长、渗透率持续保持高位,原因有多方面:国四、国五柴油重卡加速淘汰更新,加上交通运输部要求新上营运证的重卡新车要强制安装AEBS,很大程度上直接拉动了新能源重卡销量增长;另一方面,法规切换叠加终端需求疲软(主要原因是政策透支、行业去库存、公路运费低迷等),则直接拉高了新能源重卡渗透率;与此同时,较高的油气价格,包括油气价差因素(燃气重卡丧失经济性优势)为新能源重卡带来不可忽视的“助攻”量。  10月重汽/解放超5000辆争冠,徐工/三一拼前三,“黑马”暴涨  今年10月份,新能源重卡市场有17家企业销量超百辆,销量超400辆的企业有14家,销量破千的企业有8家(与上月持平),销量超过2000辆的企业都有7家(与上月持平),进入月榜前十的门槛是666辆。  (注:上图为新能源重卡底盘生产厂家销量,改装厂家销量未单独列出,下同。)  在2026年新能源重卡月榜冠军第10轮争夺战中,重汽以5907辆摘冠,斩获自己今年在新能源重卡市场的第6个月榜冠军;解放销售5309辆紧随其后排名月榜次席;徐工和三一排名3、4位,销量双双超过4900辆,分别达到4965辆和4957辆,两家企业仅相差了8辆;陕汽、福田和东风排名5-7位,分别销售3326辆、3025辆和2380辆,相邻企业间的差距同样不大;远程、山东雷驰和联合重卡排名8-10位,分别销售1118辆、986辆和666辆。  与去年同期相比,新能源重卡主流生产企业今年10月销量均实现增长,且增幅至少达到两位数,其中重汽和山东雷驰同比分别大涨134%和222%,是领涨的两家企业;解放、福田同比分别增长97%和99%,也接近翻倍增长;东风和联合重卡同比分别增长79%和82%,增速高于10月份新能源重卡市场76%的同比增速,跑赢市场“大盘”。  10月份,新能源重卡销量前十企业合计份额达到92.4%,排行前5企业合计份额就达到69.3%,有4家企业月度份额超过10%,重汽、解放、徐工和三一分别抢到10月份新能源重卡市场16.7%、15.0%、14.1%和14.0%的份额。  1-10月累销超去年全年,TOP4破3万辆,陕汽/福田超2万  2025年全年,新能源重卡市场一共有14位累销超1000辆“玩家”;2026年1-10月,已有17家企业累计销量超过1000辆,且还有企业保留今年跻身累销超1000辆俱乐部的希望。  2026年1-10月新能源重卡企业销量表(单位:辆)  2026年1-10月,新能源重卡累计销售26.17万辆,同比增长66%,累计销量增幅较9月过后(+64%)扩大2个百分点,26.17万辆的销量也成功超过去年全年销量。从累计销量增幅来看,销量前12企业至少实现两位数增长:重汽、联合重卡、山东雷驰和广汽领程同比分别增长138%、165%、341%和122%,实现翻倍增长;东风和远程同比分别大涨73%和70%,增速也高于1-10月新能源重卡市场整体增速,跑赢市场“大盘”;其他企业均实现两位数增长,大多数企业增速超过50%。  截止到10月份,2026年新能源重卡累计销量破万的企业已达到8家,其中排名前两位的重汽和徐工累计销量双双超过4万辆,分别达到4.25万辆和4.09万辆,市场份额分别达到16.3%和15.6%,重汽市场份额较去年同期提升了5.0个百分点;排名3、4位的三一和解放累计销量均超3万辆,分别达到3.64万辆和3.43万辆,市场份额分别为13.9%和13.1%。  排名5-8位的陕汽、福田、东风和远程分别累销2.19万辆、2.15万辆、1.96万辆和1.33万辆,市场份额分别为8.4%、8.2%、7.5%和5.1%,东风和远程的市场份额较去年同期小幅提升;排名9-12位的联合重卡、山东雷驰、宇通和广汽领程分别累销6213辆、4841辆、4778辆和3072辆,市场份额在1.2%-2.4%之间,联合重卡、雷驰和广汽领程市场份额较去年同期有不同程度提升。  结束语  9月份和10月,新能源重卡销量均超3万辆,渗透率更是接连突破50%,其中10月份创造了史上最高57.13%的渗透率,累计销量在10月过后成功超过去年全年,是重卡市场2026年“金九银十”当之无愧最火热的存在。具体到各细分领域来看,又是怎样的火热呢?请关注本站后续报道。
2026-11-15

重汽份额超30%,解放/陕汽/福田破万,远程等逆增!“银十”重卡销9万辆 | 头条

  在“金九”旺季未能如愿收获增长后,2026年重卡市场的“银十”旺季同样缺席。10月份,我国重卡市场销售8.94万辆,同比下降16%;10月过后,2026年重卡累计销量增幅缩窄至10%。  请看第一商用车网的分析报道。  10月销8.94万辆,环比下降9%,同比下降16%  第一商用车网最新获悉,根据中汽协数据(企业批发销量口径,非终端实销口径,下同),2026年10月份,我国卡车市场(含底盘、牵引车)共计销售29.49万辆,环比9月份下滑6%,同比下降5%。这其中,重型卡车市场(含底盘、牵引车)10月份销售8.94万辆,环比下降9%,同比下降16%,同比降幅较上月(-7%)扩大9个百分点,遭遇一波同比“4连降”。  8.94万辆,在10月份的重卡市场里算什么级别的表现?作为行业传统的销售旺季,重卡“银十”销量历来不低:过去十年(不包括2026年)10月重卡市场平均销量约8.26万辆(略低于“金九”平均销量),其中两次超过10万辆(2020年和2025年10月份)。单从数字上看,2026年10月的8.94万辆虽较上年同期(十年第二高)出现下降,但放在历年里其实并不难看。  由近十年10月份重卡销量走势图可见,最近十年10月的重卡市场有增长也有下滑(5次增长,5次下滑)。2026年10月重卡市场8.94万辆的销量在近十年里排在第5高(低于2020年、2025年、2017年和2019年10月份),在最近五年里看则是第二高,从这一角度看,2026年10月重卡市场虽说在销售旺季没有收获同比增长,但这一下降是相较于“十年第二”、“五年最高”的2025年10月份而言的,实际上这一表现算不上差。  从累计销量来看,2026年1-10月,重卡市场累计销售101.87万辆,是近五年最高(是最近五年重卡市场累计销量唯一一次在10月过后就突破100万辆关口),在近十年里则排在第三,比上年同期的92.90万辆净增接近9万辆。10月份,重卡销量同比下降16%,10月过后,2026年重卡市场累计销量同比增长10%,累计增幅较9月过后缩窄3个百分点(如下图)。  重汽份额超30%,解放/陕汽/福田破万,徐工/远程10月逆增  2026年10月份,重卡市场同比下降16%,同比降幅较上月扩大9个百分点,比去年10月少销售接近1.7万辆。  2026年10月份重卡(含底盘、牵引车)销量表(单位:辆)  2026年10月份,重卡市场有4家企业销量破万(月销破万企业数较上月减少1家),排名首位的重汽以2.83万辆蝉联月榜销冠;解放销售1.54万辆保持月榜前二;陕汽和福田分别销售1.26万辆和1.18万辆,排名月榜3、4位;排名月榜第5位的东风销量也接近1万辆,达到9169辆。  2026年10月份,重卡市场销量前十企业合计份额达到96.8%,其中行业前五企业合计份额就超过85%,达到86.4%。排名前5的企业月度份额均超过10%,重汽、解放、陕汽、福田和东风分别抢到10月份重卡市场31.6%、17.3%、14.1%、13.2%和10.3%的份额。  从同比增幅来看,10月份重卡市场销量前十企业5增5降,其中重汽同比微增0.4%;徐工、远程、雷驰和江淮同比分别增长了38%、6%、49%和7%。与此同时,下滑的企业同比降幅均达到两位数,下滑最严重的企业10月份销量同比下降了44%。  从行业格局来看,10月份重卡市场前十成员保持不变,排名出现一组换位:远程和雷驰换位,远程上升一位至月榜第7位,排名前6位的重汽、解放、陕汽、福田、东风和徐工,以及排名第9、10位的江淮和北汽重卡保持上月排名不变。  前10月累销102万辆,TOP5超13万,雷驰/徐工领涨  从累计销量看,2026年1-10月,我国重卡市场累计销售101.87万辆,同比累计增长10%,累计增幅较9月过后(+13%)缩窄3个百分点,比2025年1-10月累计多销售约8.97万辆。  具体到累计销量前十企业来看,重汽累销30.53万辆排名第一,市场份额达到30.0%;解放、陕汽、福田和东风分别累销17.36万辆、15.02万辆、13.69万辆和13.47万辆,市场份额分别为17.0%、14.7%、13.4%和13.2%;徐工累销4.67万辆排名第6位,市场份额为4.6%;远程累销1.32万辆排名第7位,市场份额为1.3%。江淮、山东雷驰和联合重卡排名8-10位,市场份额均为0.9%,几家企业间的差距非常小。  2026年1-10月,重卡销量前十企业合计份额达到97.0%,行业前五合计份额就达到88.4%,TOP5企业优势巨大。与2025年同期相比,重汽、徐工、福田、山东雷驰、联合重卡和远程等企业市场份额有所提升,其中重汽市场份额较2025年同期提升了2.7个百分点,提升最明显,徐工和福田分别提升了1.3个百分点和0.8个百分点,提升幅度仅次于重汽;雷驰、联合重卡和远程市场份额也有小幅提升。  从累计销量增幅来看,前十企业7增3降,其中雷驰、徐工和联合重卡同比分别大涨200%、55%和47%,是领涨的几家企业;重汽、福田和远程同比分别增长21%、16%和22%,增速也跑赢1-10月重卡市场“大盘”;陕汽实现个位数增长,增速跑输市场“大盘”。与此同时,下滑最严重的企业1-10月累计销量同比下降了14%。  结语  10月份,重卡市场交出一份销售8.94万辆,同比下降16%的成绩单,继“金九”哑火后,2026年的“银十”同样没有“旺”。10月过后,今年重卡市场累计销量成功突破100万辆,全年销量超过去年希望很大,请与本站一起保持关注。  (注意啦!2026第一商用车网年度评选活动已经开始了,快来点击阅读原文为心仪的车型和动力产品投票吧!)

液氢重卡突破千公里 福田汽车锚定氢能规模化新赛道! | 头条

  11月7日,以“氢链聚势绿动未来”为主题的2026京津冀氢能高质量发展专题会在北京昌平举办。作为本次会议承办方,福田汽车携卡文星海液氢重卡亮相现场。  当下,京津冀国家氢能综合应用试点全面启动,政策窗口已经打开,行业也迎来新的课题。整车产品迭代日趋成熟,制储运加配套体系如何跟上产业发展节奏?依托二十余年氢能技术积淀,福田汽车从整车矩阵、核心零部件攻关、场景商业化多个维度,交出氢能商用车由示范迈向规模化的实践答卷。  深耕氢能二十载构建全链条自主产业底座  作为国内最早布局氢能商用车赛道的企业,福田汽车自2006年启动燃料电池技术研发,走过近二十年的技术沉淀之路。  福田汽车坚持“纯电+混动+燃料电池”三线并举产品路线,搭建起“整车+燃料电池系统+核心零部件”全链条自主布局。整车端产品覆盖轻卡、客车、重卡全谱系氢燃料商用车,适配城市配送、区域物流、公交客运、冷链运输等多元场景;零部件层面,瞄准电堆、膜电极、双极板、催化剂等“卡脖子”环节持续攻坚,全力推进关键部件国产化替代,夯实产业发展的技术根基。  市场是检验技术成色最好的试金石。截至目前,福田汽车累计推广氢燃料电池汽车超3600辆,安全运营里程突破2.2亿公里。从2008年北京奥运会到2022年北京冬奥会,福田氢燃料车辆多次圆满完成国家级重大活动保障,多款车型在全国多地实现批量落地运营。  新一轮产业周期下,京津冀被划定为交通主导型国家氢能综合应用试点城市群,四年内计划推广1.2万辆氢燃料电池汽车。抓住区域发展红利,福田汽车明确十五五期间全国推广氢能商用车7000辆的目标,为规模化市场爆发储备好产品、产能与技术。  卡文星海打头阵液氢重卡破解长途货运痛点  长途干线重载物流,是氢能商用车最重要的攻坚赛道,而气氢储运半径短、综合成本居高不下,一直是横亘在行业面前的现实阻碍,液氢技术被普遍视作破局的重要方向。本次对外展示的卡文星海液氢重卡,就是福田汽车面向500‑1000公里长途物流打造的拳头产品。  该车基于正向平台化开发,搭载300kW大功率燃料电池系统与80kg大容量液氢储氢系统,实际工况续航突破1000公里。通过低风阻造型优化,整车风阻系数低至0.32;同步完成轻量化升级,整车自重比行业内油改氢平台的同配置产品轻1t以上,百公里氢耗7.6kg,研发团队还在持续向6.5‑6.8kg的目标迭代,进一步压缩车队运营成本。  液氢重卡想要真正跑通,不止要把车造出来,标准体系同样是绕不开的关卡。目前国内现有绝大多数燃料电池汽车标准都是基于气氢车型制定,14项现行标准并不适配液氢车辆,一定程度上制约产品公告与上路推广。为此福田汽车牵头编制9项液氢商用车整车及车载系统相关标准,完成加注、碰撞、低温、火烧、盐雾、振动等全套整车级验证测试,助力打通液氢重卡产业化堵点。  对于不同技术路线的适用边界,福田汽车有着清晰判断:300公里以内场景优先选择纯电动,300‑500公里更适配气氢重卡,500‑1000公里以上长途重载,液氢重卡具备不可替代的优势。对比气氢模式,一辆液氢槽车的运力相当于8‑10台气氢长管拖车,加注效率更高,可以有效缓解储运短板。现阶段,福田汽车正联动产业链伙伴,围绕氢能原料保供、钢材干线物流开展实车示范运营,积累真实工况数据。  产业链协同攻坚补齐配套协同短板  本次专题会的圆桌论坛环节,众多专家提到,国内氢能车辆技术迭代速度很快,但制‑储‑运‑加基础设施配套仍需同步提速。整车端再优秀的产品,也需要基础设施、政策、标准检测体系协同共振,才能跑通完整商业闭环。  上一轮京津冀燃料电池汽车示范城市群建设圆满收官,全部考核指标超额完成,累计推广燃料电池汽车5502辆。新一轮试点周期,北京提出到2030年力争燃料电池汽车保有量破万辆,加氢站超40座,本地氢能产业链规模突破400亿元,带动京津冀整体产业规模突破1000亿元,构建“6主廊+11支线”氢能高速网络,为氢燃料商用车释放广阔市场空间。  基础设施配套也在稳步向前推进。北京燃气落地管网掺氢试验,生物天然气制氢项目加快落地。乌兰察布‑燕化跨区域输氢管道有序推进,目标将西部低成本绿氢输送至京津冀消费市场,向着终端用氢25元/公斤的政策目标不断靠近。  氢能产业链条长、参与主体多,单靠整车企业一己之力很难打通全链路。福田汽车一方面持续打磨整车、燃料电池系统与核心零部件,做强车辆端供给;另一方面主动联动政府机构、科研院所、制氢企业、装备厂商,深度参与标准制定、共建示范场景。在打磨产品技术的同时深度融入京津冀氢能产业生态,携手上下游共同攻克成本、寿命、可靠性等行业共性难题。  结语  氢能商用车正处在试点示范转向规模化商用的关键十字路口。产品层面,以卡文星海为代表的液氢重卡,补齐了长途重载场景的产品短板;产业层面,京津冀综合应用试点政策落地,基础设施建设持续提速,配套协同仍是产业发展重要变量。  作为北京氢能产业链链主企业,福田汽车手握二十余年技术积淀、海量实车运营数据以及完整的产品矩阵,将紧抓京津冀试点发展机遇,以液氢重卡作为重要突破口,坚持开放协同的产业思维。在把车做好的同时,积极联动全产业链补齐制储运加配套短板,推动氢燃料商用车真正实现商业闭环,为商用车零碳转型、区域能源绿色低碳转型持续输出产业力量。

前10月商用车销366万辆 重卡破100万 轻卡超170万 客车涨8% | 头条

  11月11日,中国汽车工业协会召开产销发布会。数据显示,2026年10月,我国汽车产销分别完成306.3万辆和301.6万辆,环比分别增长2.5%和2%,同比分别下降8.8%和9.2%;1-10月,汽车产销累计完成2631.8万辆和2628.6万辆,同比分别下降5%和5.1%。  下面,我们看一看商用车及各细分领域的产销情况。  10月商用车销超35万辆  10月,商用车产销分别完成35万辆和35.4万辆,环比分别下降3.7%和3.9%,同比分别下降3.7%和1.8%。其中,天然气商用车销量0.8万辆,环比下降9.7%,同比下降69.8%。与上月相比,客车产销增长、货车产销下降;与去年同期相比,客车产销两位数增长,货车产销小幅下降。  2026年1-10月,商用车产销分别完成362.9万辆和366.3万辆,同比分别增长5%和5.3%,其中,天然气商用车销量17.2万辆,同比下降16.8%。在商用车主要品种中,与去年同期相比,客车和货车产销均呈小幅增长。  10月货车销近30万辆重卡8.9万轻卡涨5%  10月,货车产销分别完成28.8万辆和29.5万辆,环比分别下降6.5%和5.9%,同比分别下降8.4%和5.2%。其中,重型货车销量8.9万辆,环比下降9.4%,同比下降15.8%;中型货车销量1万辆,环比下降6.9%,同比下降22.9%;轻型货车销量17万辆,环比下降5.1%,同比增长5.1%;微型货车销量2.6万辆,环比增长2.7%,同比下降15.7%。  与上月相比,微型货车产销呈不同程度增长,其他三大类货车品种产销均呈不同程度下降;与去年同期相比,轻型货车产量小幅下降、销量小幅增长,其他三大类货车品种产销均呈不同程度下降。  2026年1-10月,货车产销分别完成313.5万辆和317.1万辆,同比分别增长4.4%和4.9%。其中,重型货车销量101.9万辆,同比增长9.7%;中型货车销量11.2万辆,同比增长11.5%;轻型货车销量170.9万辆,同比增长4%;微型货车销量33万辆,同比下降5%。与去年同期相比,微型货车产销呈不同程度下降,其他三大类货车品种产销均呈不同程度增长。  10月客车销近6万辆增20%  数据显示,10月,客车产销分别完成6.2万辆和5.9万辆,环比分别增长12%和7.1%,同比分别增长26%和19.6%。其中,大中型客车销量0.9万辆,环比下降14.6%,同比下降19.5%;轻型客车销量5.1万辆,环比增长12%,同比增长30.6%。  与上月相比,轻型客车产销两位数增长,其他两大类客车品种产销呈不同程度下降;与去年同期相比,大型客车产量微增、销量小幅下降,中型客车产销呈不同程度下降,轻型客车产销两位数增长。  2026年1-10月,客车产销分别完成49.4万辆和49.3万辆,同比分别增长8.8%和7.8%。其中,大中型客车销量9.1万辆,同比下降2.7%;轻型客车销量40.1万辆,同比增长10.5%。与去年同期相比,大型客车产销小幅下降,其他两大类客车品种产销呈不同程度增长。  前10月商用车国内销超248万辆  从商用车国内销量来看,10月,商用车国内销量完成21.6万辆,环比下降8.3%,同比下降19.1%。其中,货车国内销量17.5万辆,环比下降10.3%,同比下降23.5%;客车国内销量4万辆,环比增长1.1%,同比增长7.4%。  2026年1-10月,商用车国内销量量248.6万辆,同比下降5.7%。其中,货车国内销量214.1万辆,同比下降6.9%;客车国内销量34.5万辆,同比增长2.8%。  10月商用车出口14万辆增47%新能源商用车出口涨1.3倍  10月,商用车出口13.9万辆,环比增长3.8%,同比增长47.1%。其中,货车出口12万辆,环比增长1.3%,同比增长45.6%;客车出口1.9万辆,环比增长22.7%,同比增长57.9%。  2026年1-10月,商用车出口117.7万辆,同比增长39.7%。其中,货车出口103万辆,同比增长42.7%;客车出口14.7万辆,同比增长21.8%。  而针对新能源商用车,10月,新能源商用车出口1.5万辆,环比下降0.6%,同比增长1.3倍;2026年1-10月,新能源商用车出口10.8万辆,同比增长53.5%。  10月新能源商用车国内销超11万辆渗透率破50%  10月,新能源商用车国内销量11.2万辆,环比增长2.1%,同比增长36%,占商用车国内销量比例为51.9%。  2026年1-10月,新能源商用车国内销量91万辆,同比增长40.4%,占商用车国内销量比例为36.6%。  写在最后  中汽协表示,10月,国内汽车市场尚未得到有效改善,“供强需弱”矛盾依然突出,行业利润水平仍处于低位,运行总体面临较大压力。需要推动存量政策与增量政策协同发力,稳定市场预期,提振消费信心。
首页 电话 TOP